مالیات بر ارزش افزوده برای بسیاری از کسبوکارها یک تکلیف فصلی ثابت است. اما اظهارنامه ارزش افزوده اگر با عجله و در روزهای آخر تنظیم شود، معمولاً همان اشتباههای فصل قبل را تکرار میکند. آماده کردن مدارک در طول فصل، مهمترین قدم برای جلوگیری از جریمه است.
مالیات بر ارزش افزوده به زبان ساده
مالیات بر ارزش افزوده مالیاتی است که در هر مرحله از زنجیرهٔ عرضهٔ کالا و خدمت دریافت میشود. کسبوکار مشمول، هنگام فروش این مالیات را از خریدار دریافت میکند و هنگام خرید، مالیاتی را که به فروشندگان پرداخته، میتواند در شرایط قانونی کسر کند. اظهارنامهٔ ارزش افزوده، گزارشی است که این دو را برای هر دوره جمعبندی میکند.
به همین دلیل، کیفیت اظهارنامه مستقیماً به کیفیت اسناد خرید و فروش وابسته است. صورتحساب ناقص یا ثبتنشده، هم در بخش فروش و هم در بخش خرید، روی نتیجهٔ نهایی اثر میگذارد.
چه کسی باید اظهارنامه را تنظیم کند
در کسبوکارهای کوچک، معمولاً صاحب کسبوکار یا حسابدار پارهوقت این کار را انجام میدهد. مشکل وقتی پیش میآید که این کار فقط در روزهای آخر مهلت و بدون بررسی اسناد در طول فصل انجام شود. حتی اگر خودتان اظهارنامه را تنظیم میکنید، بهتر است یک بار روال آن را با یک متخصص مرور کنید تا از درستی روش مطمئن شوید.
اشتباه ۱: ارسال در روزهای آخر
ارسال در آخرین روزها، هم احتمال خطا را بالا میبرد و هم در صورت بروز مشکل فنی، فرصتی برای اصلاح باقی نمیگذارد. ارسال با تأخیر، جریمهٔ جداگانه دارد.
اشتباه ۲: ناهمخوانی با سامانه مودیان
اطلاعات فروش در اظهارنامه باید با صورتحسابهای ثبتشده در سامانه مودیان همخوانی داشته باشد. اختلاف این دو، یکی از رایجترین دلایل رسیدگی است.
اشتباه ۳: اعتبار خرید بدون مدرک معتبر
مالیاتی که هنگام خرید پرداخت شده، تنها با صورتحساب معتبر قابل احتساب است. خریدهای بدون صورتحساب رسمی، این امکان را از بین میبرند.
اشتباه ۴: فراموش کردن صورتحسابهای برگشتی
کالاهای برگشتی و صورتحسابهای ابطالشده باید در همان دوره اعمال شوند؛ در غیر این صورت، فروش بیش از واقع گزارش میشود.
اشتباه ۵: تکیه بر فرم تبصرهٔ ۱۰۰ بدون بررسی
برخی مشاغل تصور میکنند استفاده از فرم تبصرهٔ ماده ۱۰۰ آنها را از همهٔ تکالیف معاف میکند؛ اما تکالیف ارزش افزوده ممکن است جداگانه باقی بماند. برای شرایط این فرم، مقالهٔ فرم تبصره ماده ۱۰۰ مشاغل در سال ۱۴۰۵ را ببینید.
یک مثال فرضی: اظهارنامهای که با سامانه همخوان نبود
فرض کنید یک شرکت فروش تجهیزات، اظهارنامهٔ ارزش افزودهٔ فصل را بر اساس دفاتر حسابداری خود تنظیم میکند. اما در همان فصل، چند صورتحساب در سامانه مودیان بهخاطر خطا ارسال نشده و چند صورتحساب هم دو بار ثبت شده است. نتیجه این است که فروش در اظهارنامه با فروش ثبتشده در سامانه متفاوت است.
این ناهمخوانی میتواند به درخواست توضیح یا رسیدگی منجر شود. در این مثال فرضی، اگر پیش از ارسال اظهارنامه یک تطبیق ساده میان دفاتر و سامانه انجام میشد، هر دو مشکل شناسایی و اصلاح میشد.
این تطبیق را جزو ثابت کار هر فصل قرار دهید؛ چند ساعت کار در پایان فصل، از ماهها پیگیری بعدی جلوگیری میکند.
ارزش افزوده و سامانه مودیان چگونه به هم وصلاند
با گسترش سامانه مودیان، بخش مهمی از اطلاعات فروش و خرید کسبوکارها از طریق صورتحسابهای الکترونیکی در اختیار سازمان امور مالیاتی قرار میگیرد. به همین دلیل اظهارنامهٔ ارزش افزوده دیگر یک فرم مستقل نیست؛ باید با اطلاعات ثبتشده در سامانه همخوان باشد.
یک روال فصلی ساده
در پایان هر ماه، فهرست فروش و خرید را با صورتحسابهای سامانه مقایسه کنید؛ در پایان فصل، این سه ماه را جمعبندی کنید و پیش از ارسال اظهارنامه، مغایرتها را برطرف کنید. این روال، تنظیم اظهارنامه را از یک کار فشرده در روزهای آخر به یک جمعبندی ساده تبدیل میکند.
وقتی اظهارنامه اشتباه ارسال شده است
اگر پس از ارسال متوجه اشتباه شدید، معمولاً امکان ارسال اظهارنامهٔ اصلاحی در چارچوب ضوابط وجود دارد. هرچه اصلاح زودتر انجام شود، احتمال بروز مشکلات بعدی کمتر است.
پرسشهای متداول
آیا همهٔ کسبوکارها مشمول ارزش افزوده هستند؟
خیر؛ مشمولیت به نوع فعالیت و شرایط اعلامشده بستگی دارد. برخی کالاها و خدمات هم معافاند. بررسی وضعیت هر کسبوکار ضروری است.
اظهارنامهٔ صفر هم باید ارسال شود؟
اگر مشمول هستید و در یک دوره فروشی نداشتهاید، معمولاً همچنان تکلیف ارسال اظهارنامه وجود دارد.
اگر فروشنده صورتحساب معتبر ندهد چه کنیم؟
خرید بدون صورتحساب معتبر، امکان استفاده از اعتبار مالیاتی آن خرید را از بین میبرد. بهتر است از ابتدا با فروشندگانی کار کنید که صورتحساب رسمی صادر میکنند.
اظهارنامه را خودمان ارسال کنیم یا حسابدار؟
هر دو ممکن است؛ مهم این است که اطلاعات پیش از ارسال با دفاتر و سامانه مودیان تطبیق داده شود و مسئولیت ارسال مشخص باشد.
جریمهٔ دیرکرد چگونه محاسبه میشود؟
جریمهها بر اساس ضوابط قانونی و میزان تأخیر محاسبه میشود. سادهترین راه پرهیز از آن، ارسال بهموقع اظهارنامه است.
جمعبندی
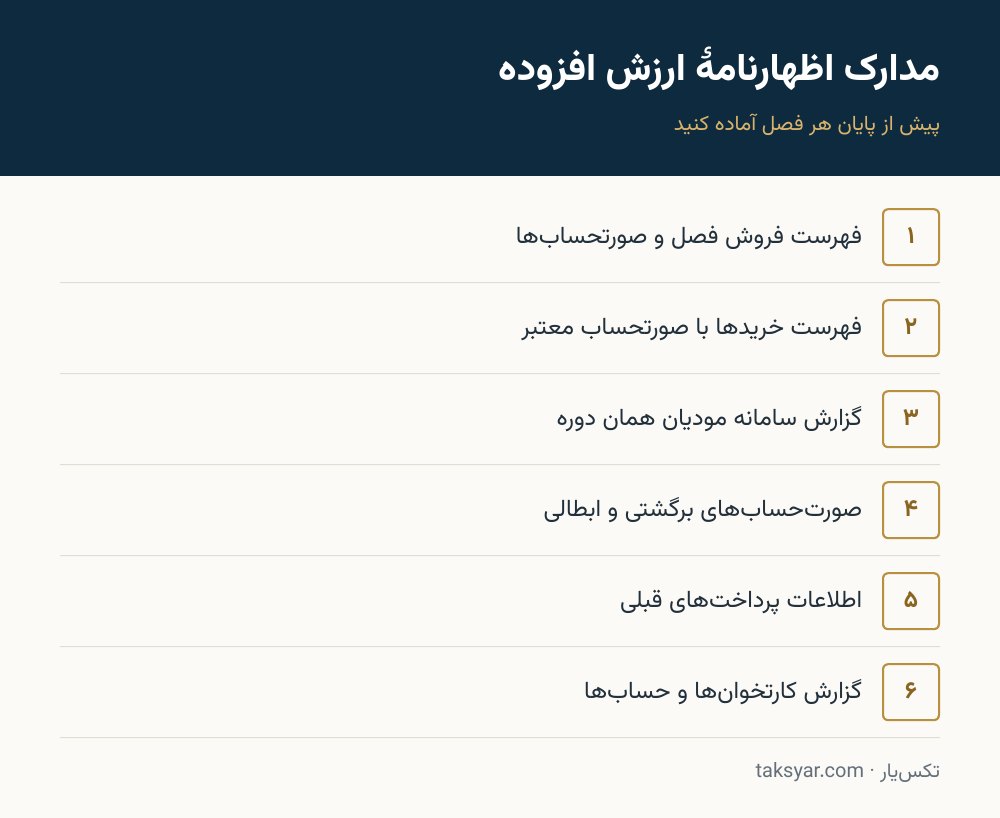
اظهارنامهٔ ارزش افزوده را میتوان بدون استرس و جریمه ارسال کرد، به شرط آنکه کار در طول فصل انجام شود، نه در روزهای آخر. مدارک را طبق چکلیست بالا آماده نگه دارید، اطلاعات را با سامانه مودیان تطبیق دهید، صورتحسابهای برگشتی را فراموش نکنید و اظهارنامه را با فاصلهٔ کافی از پایان مهلت ارسال کنید.
اگر کسبوکار شما در سالهای گذشته اظهارنامههای ناقص یا دیرهنگام داشته، بهتر است وضعیت آن سالها را هم بررسی کنید؛ چون ممکن است بدهی یا جریمهای در انتظار باشد که هنوز ابلاغ نشده است. آگاهی زودهنگام، امکان برنامهریزی برای پرداخت یا اعتراض را فراهم میکند.
با یک روال منظم، ارزش افزوده از یک دغدغهٔ فصلی به یک کار روتین و قابل پیشبینی تبدیل میشود.
خلاصهٔ نکات کلیدی
پنج اشتباه رایج در اظهارنامهٔ ارزش افزوده عبارتاند از: ارسال در روزهای آخر، ناهمخوانی با سامانه مودیان، ادعای اعتبار خرید بدون صورتحساب معتبر، فراموش کردن صورتحسابهای برگشتی و تکیه بر فرم تبصرهٔ ۱۰۰ بدون بررسی تکالیف ارزش افزوده. مدارک را در طول فصل آماده کنید، اطلاعات را با سامانه تطبیق دهید و اظهارنامه را با فاصلهٔ کافی از مهلت ارسال کنید.
اگر برای فصل جاری هنوز مدارک را آماده نکردهاید، همین هفته فهرست فروش و خرید را از دفاتر و سامانه استخراج و مقایسه کنید. شروع زودتر، فرصت کافی برای رفع مغایرتها و ارسال بدون عجله را فراهم میکند.
در نهایت، اظهارنامهٔ ارزش افزوده بخشی از تصویر کلی مالیاتی کسبوکار است و با سامانه مودیان، اظهارنامهٔ عملکرد و حسابهای بانکی ارتباط مستقیم دارد. هرچه این اجزا با هم همخوانتر باشند، کسبوکار در برابر رسیدگیها امنتر است. یک روال فصلی منظم، سادهترین راه برای رسیدن به این همخوانی است.
تکسیار تنظیم و ارسال اظهارنامهٔ ارزش افزوده و تطبیق آن با سامانه مودیان را برای کسبوکارها انجام میدهد.

بدون دیدگاه