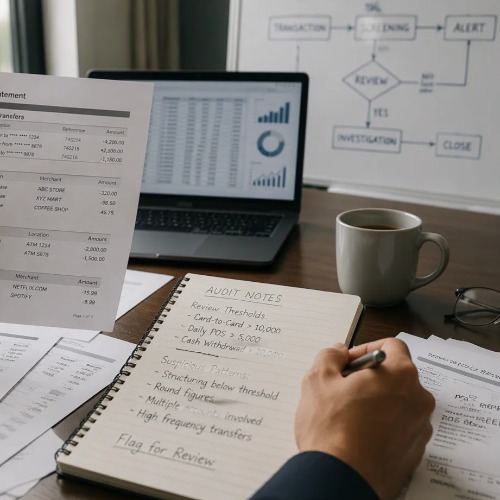
در پروندههای مربوط به مالیات تراکنش بانکی، آنچه بیش از عددها اهمیت دارد الگوی رفتوآمد پول و نسبت آن با فعالیت واقعی شماست. این مقاله توضیح میدهد مأموران مالیاتی چگونه تراکنشها و حسابهای تجاری را دستهبندی و رصد میکنند و چه نشانههایی برایشان حساسیتزا میشود. txhelp نیز برای مودیان حقیقی و صاحبان کسبوکارهای کوچک، مشاوره مالیاتی تلفنی و آنلاین رایگان در گرگان ارائه میکند.
مالیات تراکنش بانکی: انواع تراکنشها و طبقهبندی آنها
در رسیدگیهای مالیاتی، همه تراکنشهای بانکی یکسان دیده نمیشوند و مأموران معمولاً ابتدا به سراغ گردشهایی میروند که نشانه فعالیت اقتصادی دارند. در بحث مالیات تراکنش بانکی ، مهمترین سؤال این است که پول از چه مسیری جابهجا شده، به نام چه حسابی ثبت شده و آیا با الگوی یک کسبوکار همخوانی دارد یا نه.
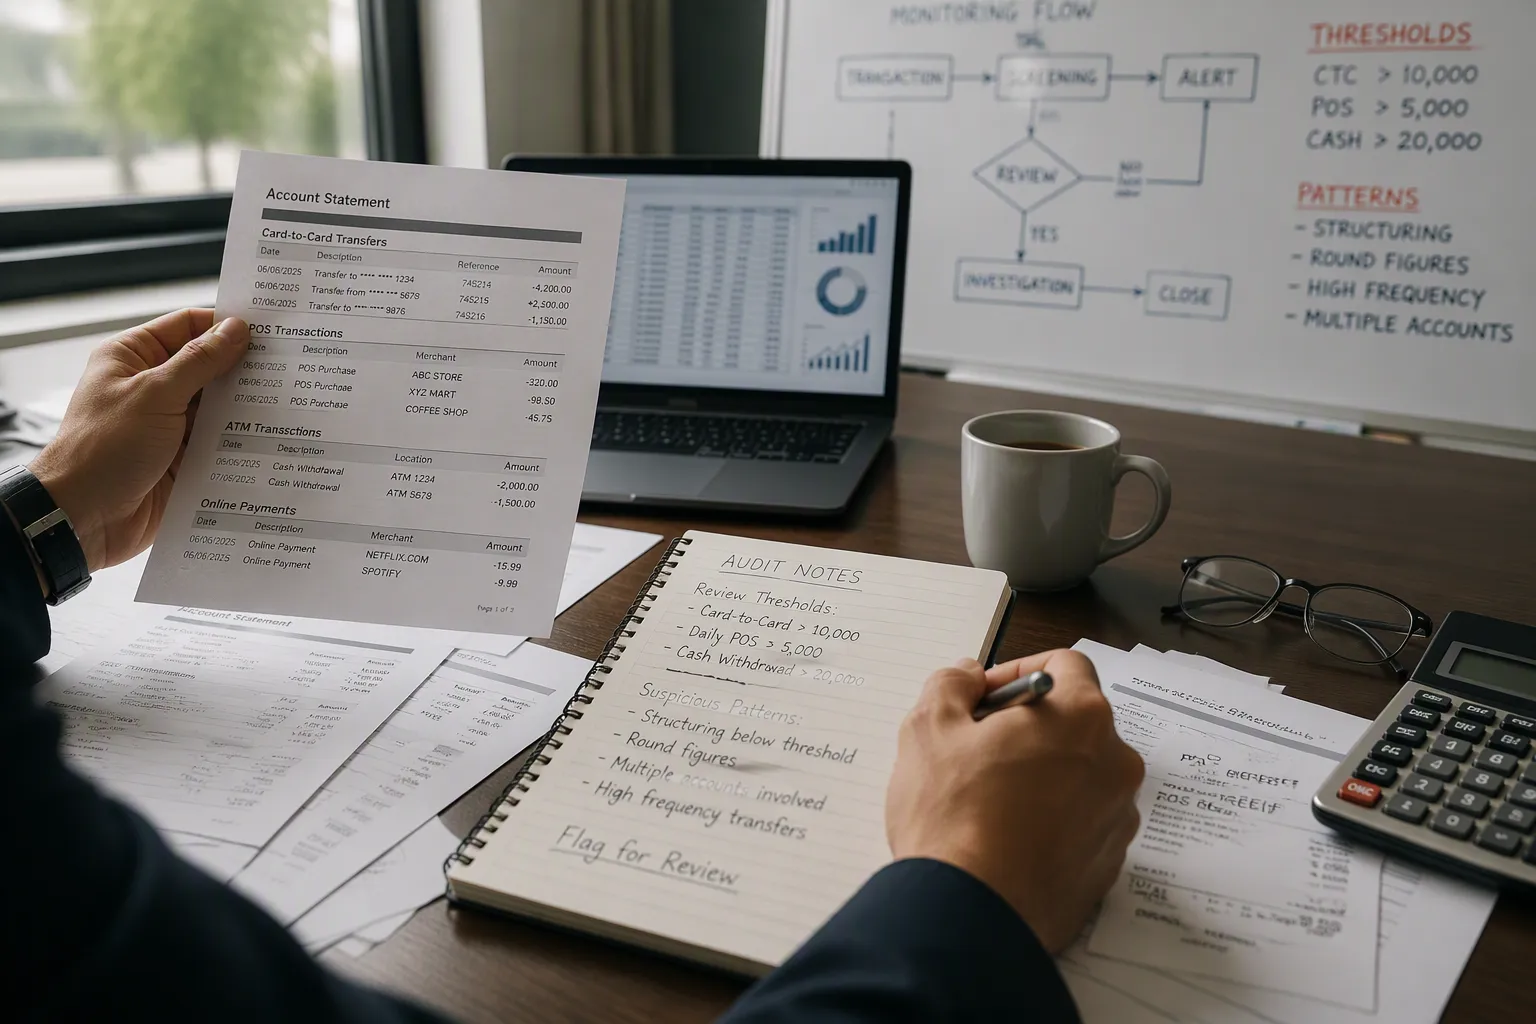
طبقهبندی تراکنشها بیشتر بر پایه «کارکرد» انجام میشود، نه فقط مبلغ. به همین دلیل، یک واریز کوچک که بارها تکرار میشود ممکن است از نگاه رسیدگی مهمتر از یک برداشت بزرگ اما توضیحپذیر باشد. مأموران معمولاً تراکنشهای مرتبط با فروش کالا و خدمات، دریافتهای منظم، و گردش حسابهایی را که به فعالیت اقتصادی شباهت دارند، در اولویت بررسی میگذارند.
کارتبهکارت
کارتبهکارت یکی از رایجترین مسیرهای جابهجایی پول است و بهتنهایی همیشه نشانه درآمد نیست، اما وقتی تکراری، منظم و از افراد متعدد باشد میتواند توجهبرانگیز شود. اگر این تراکنشها با توضیحات شغلی صاحب حساب همخوان نباشند، ممکن است بهعنوان دریافت مرتبط با فروش یا خدمات دیده شوند.
کارتخوان (POS)
تراکنشهای کارتخوان معمولاً مستقیمتر از کارتبهکارت به فعالیت تجاری وصل میشوند، چون با پذیرنده و محل کسب گره خوردهاند. برای مأموران مالیاتی، این نوع گردش حساب معمولاً از اولویت بالاتری برخوردار است، چون میتواند نشان دهد فروش روزانه یا دورهای یک واحد صنفی یا خدماتی چهقدر بوده است.
واریز و برداشت بانکی
واریزهای نقدی یا انتقالی و نیز برداشتهای پیدرپی، زمانی حساس میشوند که الگوی مشخصی از ورود و خروج پول بسازند. مثلاً واریزهای متعدد با مبلغهای نزدیک به هم یا برداشتهایی که بلافاصله پس از واریز انجام میشوند، میتوانند نشانه عبور درآمد از حساب باشند و نیاز به توضیح و مستندات را بالا ببرند.
تراکنش از طریق حساب تجاری
حساب تجاری برای تفکیک جریان پولِ کسبوکار از هزینهها و دریافتهای شخصی اهمیت دارد و به همین دلیل در رسیدگی مالیاتی وزن بیشتری پیدا میکند. وقتی تراکنشها از این حساب انجام میشوند، معمولاً انتظار میرود با فعالیت ثبتشده، فاکتور، قرارداد یا نوع کالا و خدمت سازگار باشند؛ در غیر این صورت، ریسک تشخیص درآمد پنهان بیشتر میشود.
در عمل، مأموران ابتدا سراغ تراکنشهایی میروند که هم تکرار دارند و هم بهسادگی به فروش یا ارائه خدمت قابل نسبت دادناند، سپس سراغ مواردی میروند که نیاز به توضیح تکمیلی دارند. هرچه حساب شفافتر و تفکیکشدهتر باشد، طبقهبندی آن برای رسیدگی سادهتر و کمریسکتر میشود.
الگوها و معیارهای تشخیص تراکنشهای مشکوک توسط مأموران مالیاتی
مأموران مالیاتی معمولاً به خودِ یک تراکنش جداگانه حساس نمیشوند؛ آنچه توجه را جلب میکند، تکرار، نظم، و شباهت یک الگوی بانکی به جریان درآمدی است. وقتی ورود و خروج پول در یک حساب شبیه فروش روزانه، دریافت حقالزحمه یا تسویه سفارشها دیده شود، آن حساب سریعتر وارد بررسی میشود.
یکی از معیارهای مهم، ناسازگاری میان گردش حساب و شغل اعلامشده است. مثلاً حسابی که در ظاهر برای هزینههای شخصی استفاده میشود اما مرتب از منابع مختلف واریز میگیرد، یا حسابی که برای یک کسبوکار کوچک ثبت شده ولی حجم تراکنش آن با اندازه فعالیت ادعایی همخوان نیست، معمولاً نیاز به توضیح پیدا میکند. در چنین مواردی، مأموران فقط به مبلغ نگاه نمیکنند؛ تعداد دفعات، فاصله زمانی، و اینکه پول از چه نوع فرستندهای آمده هم مهم است.
الگوی تراکنشهای خردِ متعدد نیز حساسیت ایجاد میکند، بهخصوص وقتی چندین واریز نزدیک به هم در یک بازه کوتاه ثبت شود. این الگو میتواند نشاندهنده تجمیع دریافتهای فروش باشد، حتی اگر هر واریز بهتنهایی کممبلغ به نظر برسد. در مقابل، واریزهای دورهای از یک یا چند شخص ثابت، اگر با ماهیت رابطه مالی روشن نشود، ممکن است بهعنوان دریافت مستمر درآمدی دیده شود.
از نگاه رسیدگی، گردشهایی که بلافاصله به برداشت نقدی یا انتقالهای زنجیرهای منتهی میشوند هم مهماند، چون میتوانند رد پول را پیچیده کنند. txhelp در همین حوزه، برای مودیان حقیقی و کسبوکارهای کوچک مشاوره مالیاتی تلفنی و آنلاین ارائه میکند و توضیح میدهد کدام الگوها معمولاً در پروندهها حساسیتزا میشوند. در عمل، هرچه منطق ورود و خروج پول قابلردیابیتر باشد، احتمال تفسیر اشتباه کمتر میشود.
اگر حساب شما الگوی تکراری و قابلپیشبینی دارد، نگهداری توضیح کوتاه برای منشأ هر جریان پول، در زمان رسیدگی از طولانی شدن بررسی جلوگیری میکند.
گزارشها و منابع داده مأموران مالیاتی برای رصد تراکنشها
مأموران مالیاتی برای بررسی حسابها فقط به یک تصویر لحظهای از گردش پول اکتفا نمیکنند؛ آنها معمولاً چند منبع داده را کنار هم میگذارند تا منشأ و مقصد تراکنشها روشن شود. گزارشهای بانکی، اطلاعات پایانههای فروش، دادههای ثبتشده در سامانههای مالیاتی و سوابق هویتی یا فعالیتی صاحب حساب، کنار هم قرار میگیرند تا مشخص شود آیا گردش حساب با فعالیت اعلامشده سازگار است یا نه.
در این فرایند، بانکها و مؤسسات مالی معمولاً اطلاعات تجمیعی یا موردی را در قالب گزارشهای درخواستی یا دورهای ارائه میکنند؛ گزارشهایی که میتواند شامل ریز تراکنشها، مشخصات حساب، شماره شبا، صاحب حساب، و بعضی شاخصهای رفتاری حساب باشد. اگر یک حساب به نام شخص حقیقی ثبت شده اما بهصورت مستمر برای دریافتهای شبیه فروش استفاده شود، همین دادهها مبنای اولیه بررسی خواهند بود.
سامانههای مالیاتی نیز دادههای درونسیستمی را اضافه میکنند؛ مثل اظهارنامهها، اطلاعات پرونده مالیاتی، شناسههای پذیرندگی و ارتباط حساب با واحد صنفی یا کسبوکار. مأموران معمولاً از تطبیق این دادهها با گزارشهای بانکی به سرنخ میرسند، نه از یک سند منفرد.
بهطور عملی، دریافت گزارشها میتواند بهصورت دورهای، در پاسخ به استعلام، یا در جریان رسیدگی پرونده انجام شود. هرچه دادههای ارائهشده کاملتر و قابلتطبیقتر باشند، مسیر تشخیص سادهتر میشود و در مقابل، ابهام در حسابها احتمال درخواست توضیح و مدارک تکمیلی را بالا میبرد.
آستانهها و سقفهای عددی در رصد تراکنشهای بانکی
در رسیدگی مالیاتی، عددِ ثابت و همیشگی برای همه پروندهها وجود ندارد و حساسیت معمولاً از ترکیب مبلغ، تعداد و تکرار تراکنشها شکل میگیرد. یک واریز بزرگ ممکن است بهتنهایی جلب توجه کند، اما چند ده تراکنش متوسطِ پیدرپی هم میتوانند همانقدر یا حتی بیشتر حساسیت ایجاد کنند، چون الگوی درآمدی میسازند.
در عمل، مأموران بیشتر به «جمع رفتار» نگاه میکنند تا یک رقم واحد. اگر گردش ماهانه حساب بهطور ناگهانی بالا برود، تعداد واریزها از الگوی عادی فراتر رود، یا مبالغی که به حساب میآیند با اندازه فعالیت اعلامشده همخوان نباشند، پرونده برای بررسی دقیقتر علامت میخورد. به همین دلیل، سقفهای عددی فقط وقتی معنا پیدا میکنند که در کنار تکرار و منبع پول دیده شوند.
برای کسبوکارهای کوچک، حتی تراکنشهای خرد هم میتوانند مهم شوند اگر در بازه کوتاه و با نظم مشابه ثبت شوند؛ مثلاً واریزهای روزانه با مبلغهای نزدیک به هم، یا چند برداشت و واریز پشت سر هم که گردش حساب را غیرعادی نشان میدهد. حسابی که ظاهراً شخصی است اما حجم آن به سطح یک واحد صنفی میرسد، معمولاً زودتر از حسابهای کمگردش وارد بررسی میشود.
نکته عملی این است که آستانههای حساس بیشتر برای هشدار اولیهاند، نه حکم قطعی. بنابراین وقتی گردش حساب شما از نظر مبلغ یا تعداد از الگوی معمول فاصله میگیرد، داشتن توضیح روشن برای منشأ پول و ارتباط آن با فعالیت واقعی، اهمیت بیشتری از خودِ عدد پیدا میکند.
راهبردهای رعایت مقررات و کاهش ریسک مالیاتی در تراکنشهای بانکی
مؤثرترین راه برای کمکردن ریسک این است که جریان پول کسبوکار از هزینهها و دریافتهای شخصی جدا باشد. وقتی حساب تجاری فقط برای فروش، تسویه و پرداختهای مرتبط با فعالیت استفاده شود، تشخیص منشأ تراکنشها سادهتر میشود و احتمال اینکه گردش حساب بهاشتباه بهعنوان درآمد پنهان دیده شود پایین میآید.
مستندسازی همزمان با هر دریافت و پرداخت، نقش تعیینکننده دارد. فاکتور، رسید، قرارداد، پیام تأیید سفارش، یا حتی توضیح کوتاه درباره دلیل واریز میتواند در زمان رسیدگی مسیر دفاع را روشنتر کند. اگر تراکنش با فروش کالا یا خدمت مرتبط است، بهتر است سند آن از همان ابتدا در پرونده مالی یا نرمافزار حسابداری ثبت شود، نه بعد از شروع رسیدگی.
همخوانی رفتار بانکی با واقعیت فعالیت نیز مهم است. اگر حجم تراکنش، تعداد دریافتها یا زمانبندی واریزها با اندازه و نوع کسبوکار نمیخواند، بهتر است الگوی پرداخت و دریافت بازبینی شود تا حساب از حالت مبهم خارج شود. در کسبوکارهای کوچک، سادهسازی رویهها معمولاً از پیچیدهکردن گردش پول کمهزینهتر است.
- تفکیک حسابها: حساب شخصی را از حساب مربوط به فروش و عملیات روزانه جدا نگه دارید.
- ثبت منظم: هر تراکنش را با سند پشتیبان و توضیح کوتاه ثبت کنید.
- هماهنگی عملیاتی: روش دریافت وجه، صدور رسید و تسویه را با نوع فعالیت خود منطبق کنید.
- بازبینی دورهای: گردش حساب را ماهانه بررسی کنید تا الگوهای غیرعادی زود شناسایی شوند.
برای پروندههایی که ابهام دارند، مشاوره تخصصی میتواند از خطاهای پرهزینه جلوگیری کند؛ txhelp در این زمینه راهنمایی مالیاتی تلفنی و آنلاین فارسی ارائه میکند و موضوعات مرتبط با کارتخوان و گردشهای بانکی را پوشش میدهد.
چطور حساب بانکی را برای رسیدگی مالیاتی شفافتر نگه داریم
وقتی رفتار بانکی با شغل واقعی شما همخوان باشد، تشخیص و دفاع در برابر برداشتهای اشتباه بسیار سادهتر میشود. در این مقاله دیدیم که رصد مأموران بیشتر بر پایه تکرار، منبع پول، حساب تجاری و شواهد پشتیبان انجام میشود، نه صرفاً یک رقم خاص. بنابراین جدا نگهداشتن حسابها، ثبت منظم اسناد و توجه به الگوی واریز و برداشت، مهمترین سپرهای عملی شما در برابر ابهام هستند.

بدون دیدگاه